TSMC 3나노 생산 70% 확대…AI 반도체 슈퍼사이클 더 강해지나
세계 최대 파운드리 기업 TSMC가 첨단 3나노 공정 생산능력을 대폭 확대할 것으로 알려졌습니다.
시장에서는 TSMC의 3나노 월 생산능력이 2025년 말 약 12만~13만장에서 2027년 중반 약 21만장까지 증가할 가능성이 거론됩니다. 약 18개월 동안 70% 안팎 늘어나는 규모입니다.
다만 ‘내년에 70% 증산’한다는 의미는 아닙니다. 2026년 말 예상 생산능력 약 18만장에서 2027년 중반 21만장으로 늘어나는 폭은 약 16~17%입니다.
중요한 점은 TSMC가 3나노뿐 아니라 2나노와 CoWoS 첨단 패키징까지 동시에 증설하고 있다는 것입니다. 이는 AI GPU와 AI ASIC 수요가 2027년 이후에도 이어질 가능성을 보여주는 신호입니다.
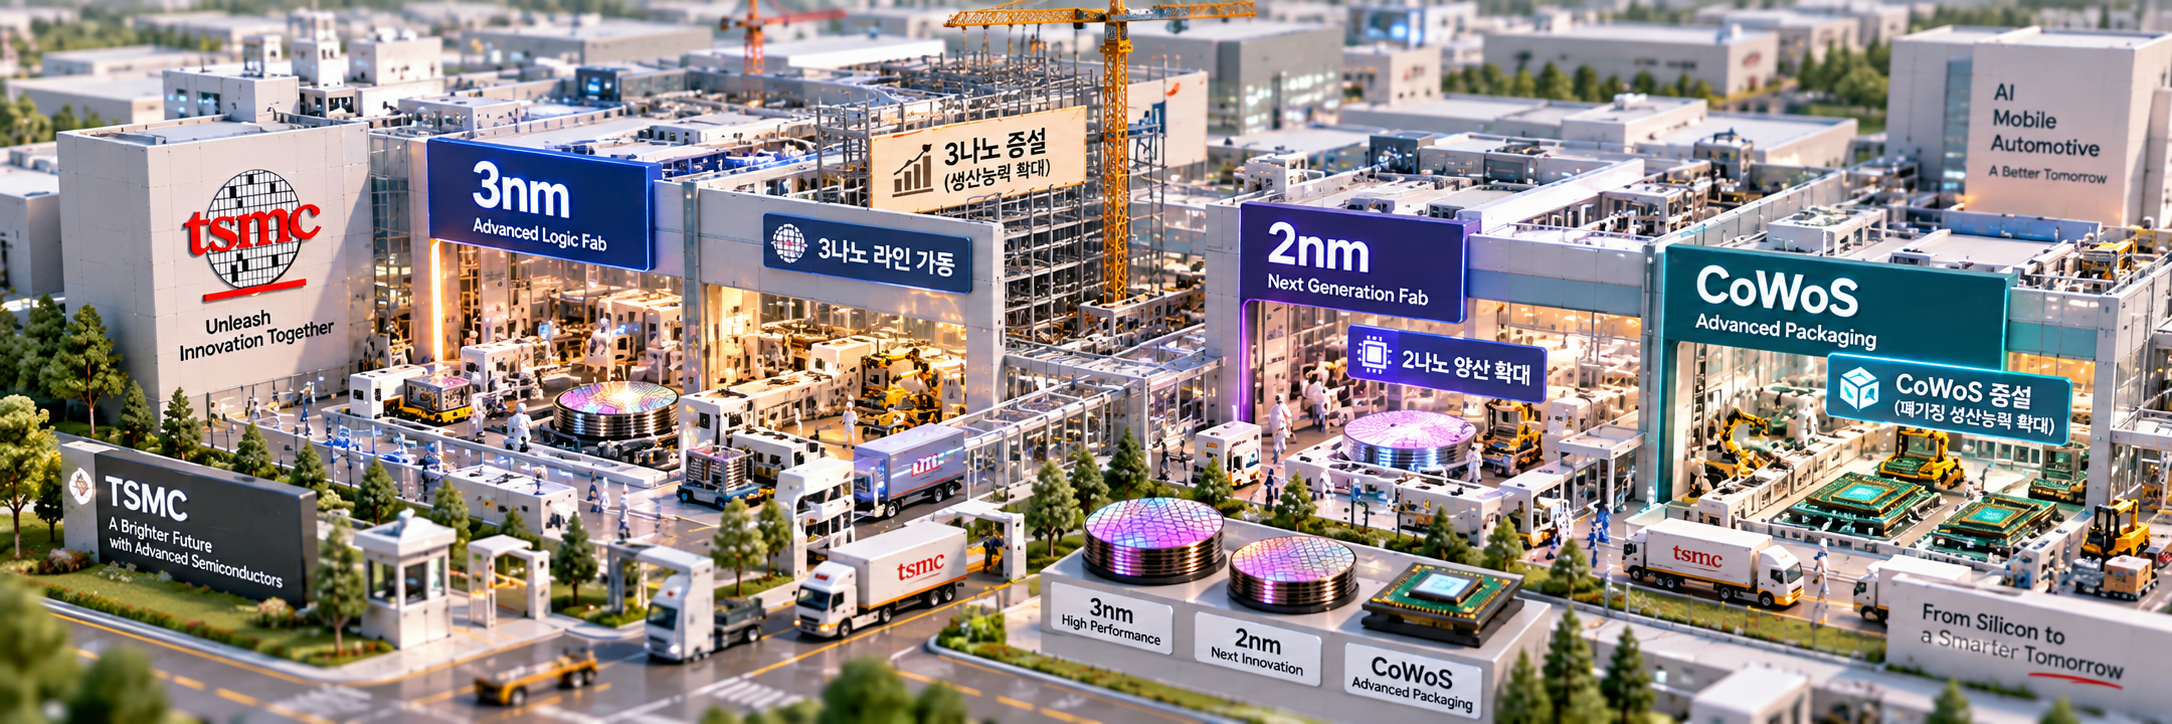
📕 TSMC 3나노, 월 21만장까지 확대 전망
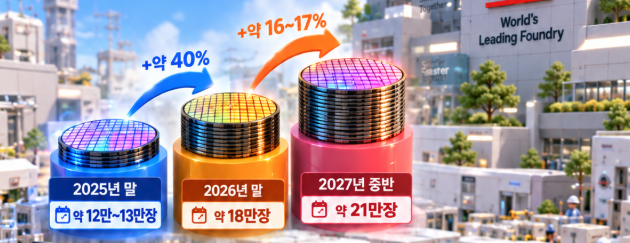
2025년 말부터 2027년 중반까지 약 70% 증가하는 규모입니다.
TSMC의 3나노 공정에서는 애플을 비롯해 엔비디아, AMD, 퀄컴과 글로벌 빅테크의 AI ASIC 수요가 증가하고 있습니다.
결국 이번 증설은 AI 반도체 수요가 예상보다 강하다는 신호로 해석할 수 있습니다.
📕 실적에서도 확인되는 첨단공정 수요
2026년 2분기 TSMC 웨이퍼 매출에서 3나노 비중은 약 30%, 5나노는 약 33%를 차지했습니다.
7나노 이하 첨단공정 비중은 전체의 약 77%까지 높아졌습니다.
AI 서버용 GPU와 XPU·ASIC 주문이 증가하면서 선단공정 가동률도 높은 수준을 유지하고 있습니다.
현재 시장 구조는 AI 투자 확대 → GPU·ASIC 주문 증가 → TSMC 선단공정 가동률 상승 → 추가 증설 흐름으로 이어지고 있습니다.
📕 3나노보다 더 중요한 2나노 증설
TSMC는 2나노 생산능력도 확대하고 있습니다.
2026년 말 월 약 9만장에서 2027년 중반 약 11만장 수준까지 늘어날 가능성이 거론됩니다.
향후 공정은 3나노 → 2나노 → N2P → A16 → A14 방향으로 진화합니다.
공정이 미세화될수록 제조 난이도와 장비·소재의 부가가치가 높아지기 때문에 이번 투자는 글로벌 반도체 소부장 산업에도 장기 호재입니다.
📕 CoWoS까지 함께 확대
AI 반도체에서는 웨이퍼 생산뿐 아니라 첨단 패키징도 중요합니다.
특히 GPU와 HBM을 연결하는 TSMC의 CoWoS 공정은 대표적인 공급 병목으로 꼽혀왔습니다.
TSMC는 이를 해결하기 위해 CoWoS 생산능력도 지속적으로 늘리고 있습니다.
결국 투자 수혜는 선단공정 → HBM → CoWoS → 기판 → 테스트 등 AI 반도체 공급망 전체로 확산되고 있습니다.
📊 국내 수혜주
🚀HPSP — 첨단공정 장비 직접 수혜
HPSP는 반도체 미세공정에 필요한 고압수소어닐링 장비를 공급합니다.
공정 미세화가 진행될수록 중요성이 높아지는 장비로, 글로벌 파운드리 CAPEX 확대의 직접적인 수혜가 기대됩니다.
2026년 2분기 매출은 약 461억원, 영업이익은 약 283억원으로 높은 수익성을 기록했습니다.
다만 주가에 기대가 상당 부분 반영된 만큼 급등 시 추격보다는 조정 시 분할 접근이 유리합니다.
👉🏻 수혜도: ★★★★★
👉🏻 투자 관점: 보유 우위·조정 시 분할매수
🚀원익QnC — 실적과 밸류에이션 균형
원익QnC는 반도체 식각·증착 장비에 사용되는 쿼츠 부품을 공급합니다.
쿼츠는 소모성 부품이기 때문에 생산량과 장비 가동률이 올라갈수록 교체 수요도 증가합니다.
2026년 2분기 매출은 약 2,719억원, 영업이익은 약 309억원으로 실적 개선이 뚜렷했습니다.
TSMC향 매출 증가 기대와 상대적으로 낮은 밸류에이션을 함께 고려하면 관심도가 높습니다.
👉🏻 수혜도: ★★★★★
👉🏻 투자 관점: 실적·밸류에이션 균형 측면 최선호
🚀이오테크닉스 — 첨단 패키징 성장 수혜
이오테크닉스는 반도체 레이저 그루빙·다이싱 장비 분야의 대표 기업입니다.
AI 반도체 패키징이 복잡해질수록 정밀 레이저 공정의 중요성도 높아집니다.
실적 성장성은 우수하지만 밸류에이션 부담이 있어 단기 급등 시 추격보다는 눌림목 접근이 적절합니다.
👉🏻 수혜도: ★★★★☆
👉🏻 투자 관점: 보유·조정 시 분할매수
🚀SK하이닉스 — TSMC 증설의 간접 핵심 수혜
TSMC 생산설비에 직접 장비를 공급하지는 않지만 SK하이닉스 역시 중요합니다.
TSMC의 증설이 AI GPU와 AI ASIC 생산 증가에서 출발한다면 결국 HBM 수요 증가로 이어지기 때문입니다.
AI GPU·ASIC 증가 → TSMC 선단공정 증가 → HBM 탑재량 증가 → SK하이닉스 수혜 구조입니다.
👉🏻 수혜도: ★★★★☆
👉🏻 투자 관점: 중장기 보유 우위
🚀삼성전자 — HBM 긍정, 파운드리 부담
삼성전자는 영향이 엇갈립니다.
AI 반도체 생산 증가는 HBM과 메모리 수요 측면에서 긍정적입니다.
반면 TSMC가 3나노와 2나노 생산능력을 계속 확대하면 선단공정 파운드리 경쟁에서는 부담이 커질 수 있습니다.
따라서 삼성전자는 메모리·HBM = 긍정, 파운드리 = 경쟁 심화 두 가지 요인을 함께 봐야 합니다.
📈 TSMC 증설 관련 국내 관심주
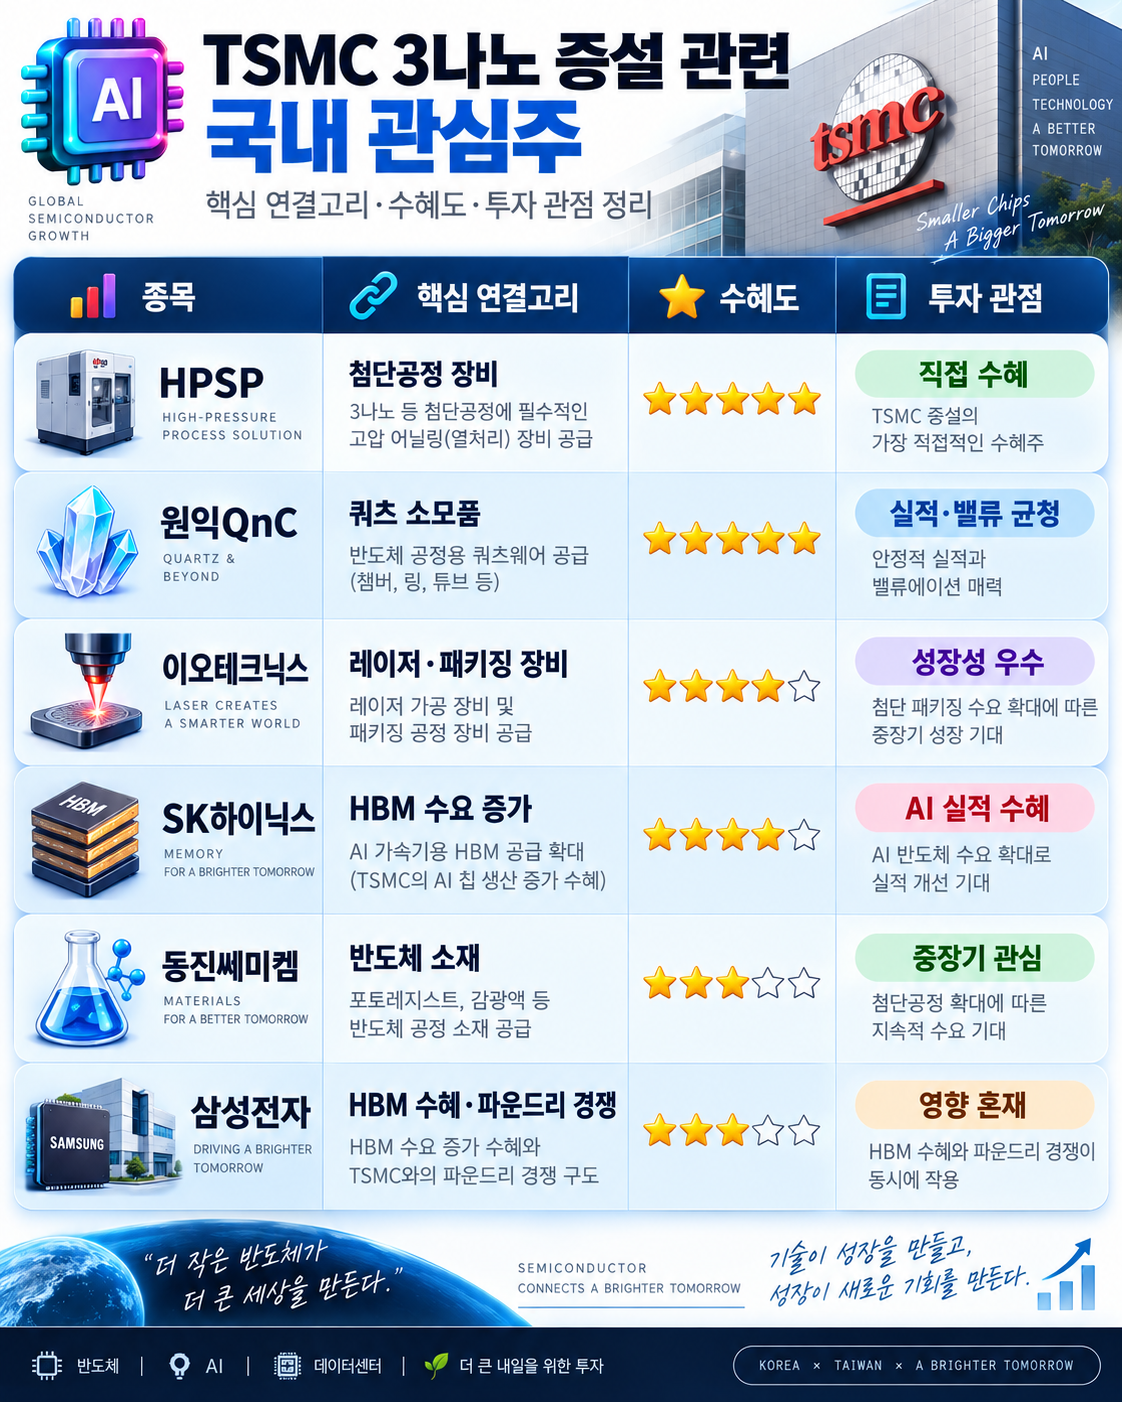
TSMC 3나노 생산능력 확대 뉴스의 핵심은 단순히 ‘70% 증산’이라는 숫자가 아닙니다.
더 중요한 것은 3나노·2나노·CoWoS가 동시에 확대되고 있다는 점입니다. 이는 AI 반도체 수요가 2027년 이후에도 지속될 가능성을 보여줍니다.
국내에서는 HPSP·원익QnC·이오테크닉스 등 첨단공정 소부장 기업과 SK하이닉스 같은 HBM 업체가 주요 수혜 후보입니다.
다만 관련주 상당수가 이미 큰 폭으로 상승한 만큼 뉴스 추격보다는 실적과 수주가 실제로 증가하는 종목을 중심으로 조정 시 분할 접근하는 전략이 적절합니다.
모멘텀 강도는 HPSP, 실적과 밸류에이션 균형에서는 원익QnC를 상대적으로 긍정적으로 볼 수 있습니다.
결국 TSMC의 공격적인 증설은 한 가지 메시지를 보여줍니다.
AI 반도체 투자는 아직 끝나지 않았고, 선단공정·HBM·첨단 패키징을 중심으로 다음 성장 사이클이 이어지고 있습니다.
#TSMC #TSMC3나노 #3나노 #2나노 #반도체 #반도체관련주 #반도체수혜주 #AI반도체 #AI반도체관련주 #HBM #HBM관련주 #SK하이닉스 #삼성전자 #HPSP #원익QnC #이오테크닉스 #동진쎄미켐 #반도체장비 #반도체소부장 #파운드리 #CoWoS #첨단패키징 #AI수혜주 #주식투자 #국내주식
'성공투자 재테크' 카테고리의 다른 글
| 삼성전자 114조·SK하이닉스 78조…3분기 영업이익 전망 또 올랐다 (0) | 2026.09.16 |
|---|---|
| 삼성, 네덜란드 AI칩 Euclyd 투자…진짜 수혜주는 에이디테크놀로지? (1) | 2026.09.15 |
| 군함 MRO 민간 위탁 확대, 한화오션 추가 수주 기대 커진다 (0) | 2026.09.15 |
| 일본, 미국에 739조원 투자 추진…원전 최대 269조원, 국내 수혜주는? (0) | 2026.09.15 |
| 삼성전자 천안 엑시노스 패키징 종료, HBM 설비 전환…수혜주는 어디일까 (0) | 2026.09.15 |


댓글