2026년 9월 수출 실적 분석, 반도체가 한국 수출의 절반을 차지했다
2026년 9월 1~20일 한국 수출 실적이 발표됐습니다.
전체 수출은 약 714억달러를 기록했고, 이 가운데 반도체 수출은 약 341억달러로 전체의 **47.8%**를 차지했습니다. 사실상 한국 수출의 절반 가까이를 반도체가 책임진 셈입니다.
더 중요한 것은 HBM만 좋은 것이 아니라는 점입니다. DRAM·DRAM 모듈·MCP를 중심으로 메모리 수출이 급증하고, 반도체 장비와 MLCC까지 성장세가 확산되고 있습니다.
이번 수출 데이터는 현재 국내 증시에서 왜 반도체를 가장 우선적으로 봐야 하는지를 잘 보여줍니다.
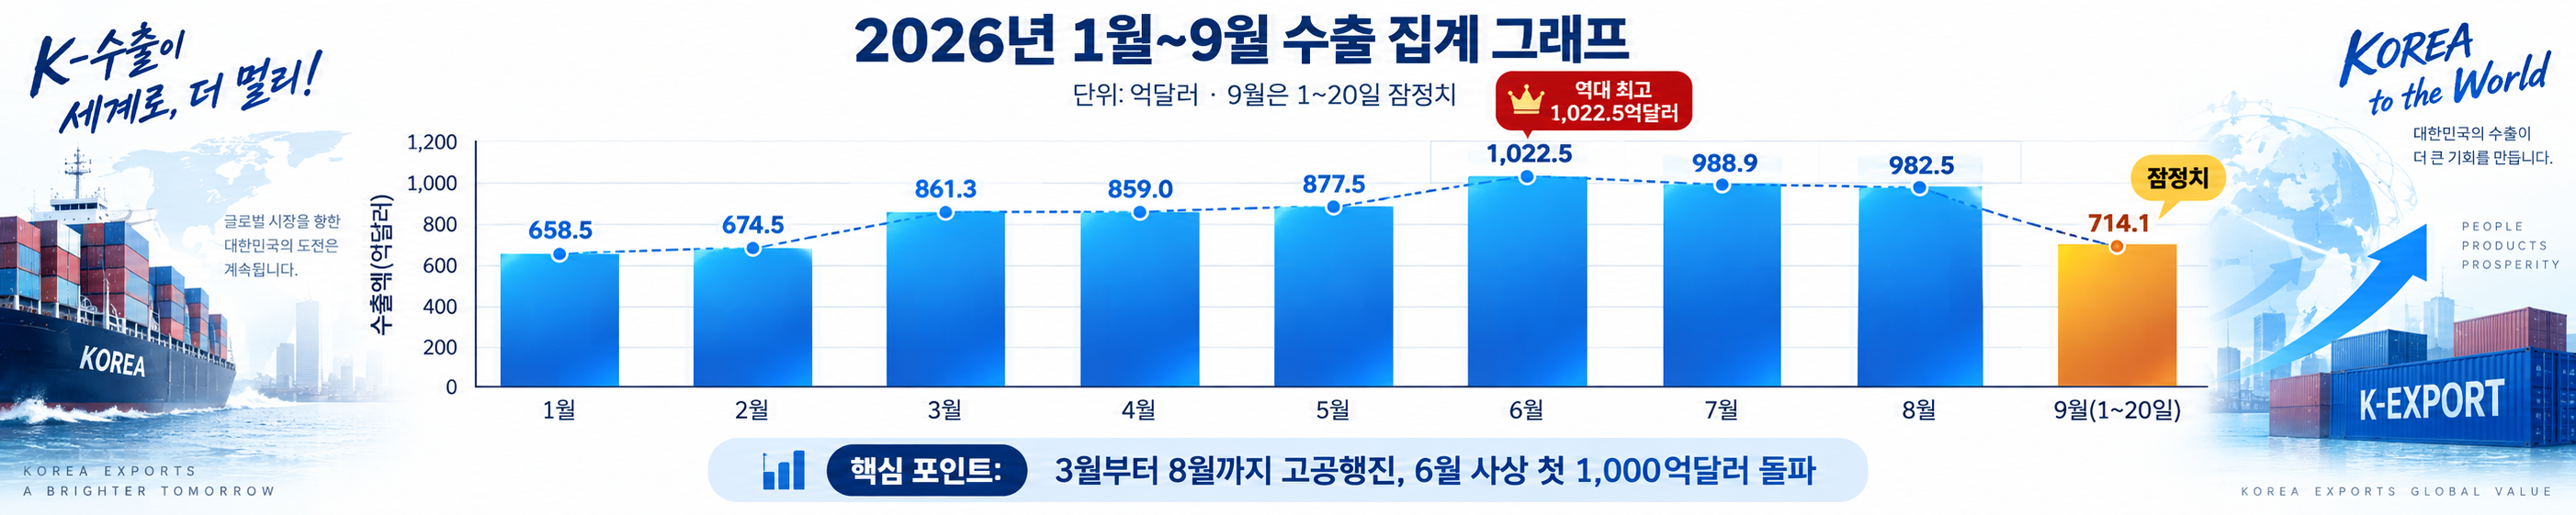
🚢 9월 수출, 반도체가 압도적 1위
9월 1~20일 전체 수출은 약 714억달러, 전년 동기 대비 약 78% 증가했습니다.
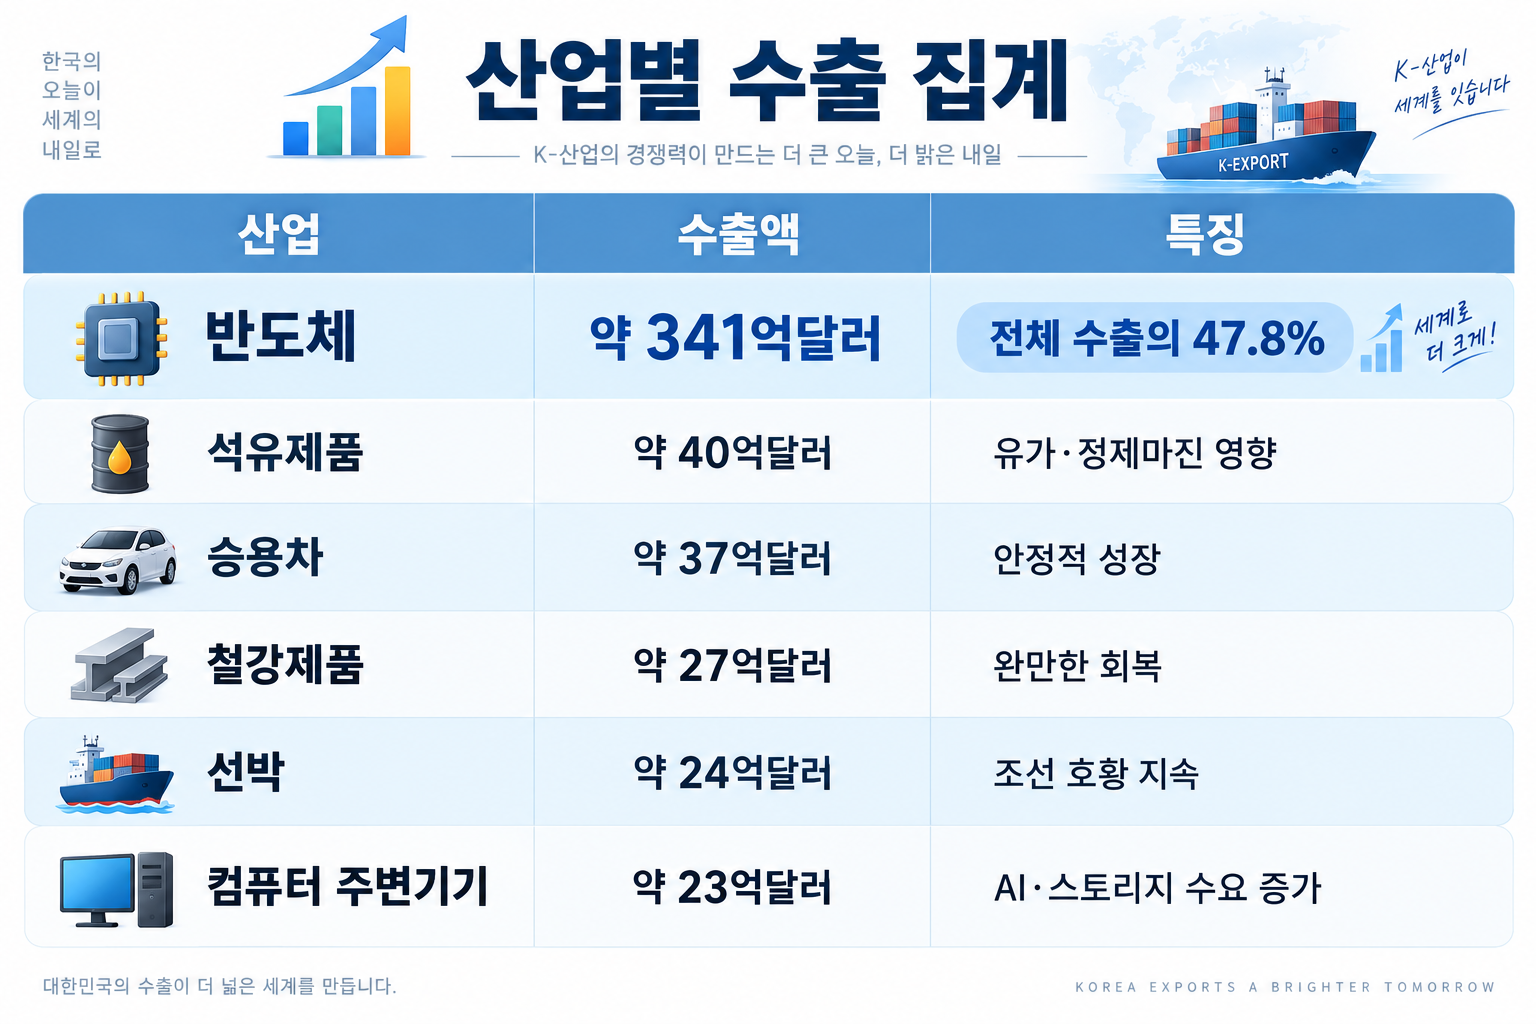
반도체는 두 번째인 석유제품보다 8배 이상 많습니다.
전년 대비 전체 수출 증가분에서도 반도체가 큰 비중을 차지한 것으로 추정됩니다.
즉 현재 한국 수출 경기를 사실상 반도체가 주도하고 있다고 볼 수 있습니다.
🚢 반도체 안에서는 DRAM이 강합니다
세부 품목을 보면 현재 업황의 중심이 더욱 명확합니다.
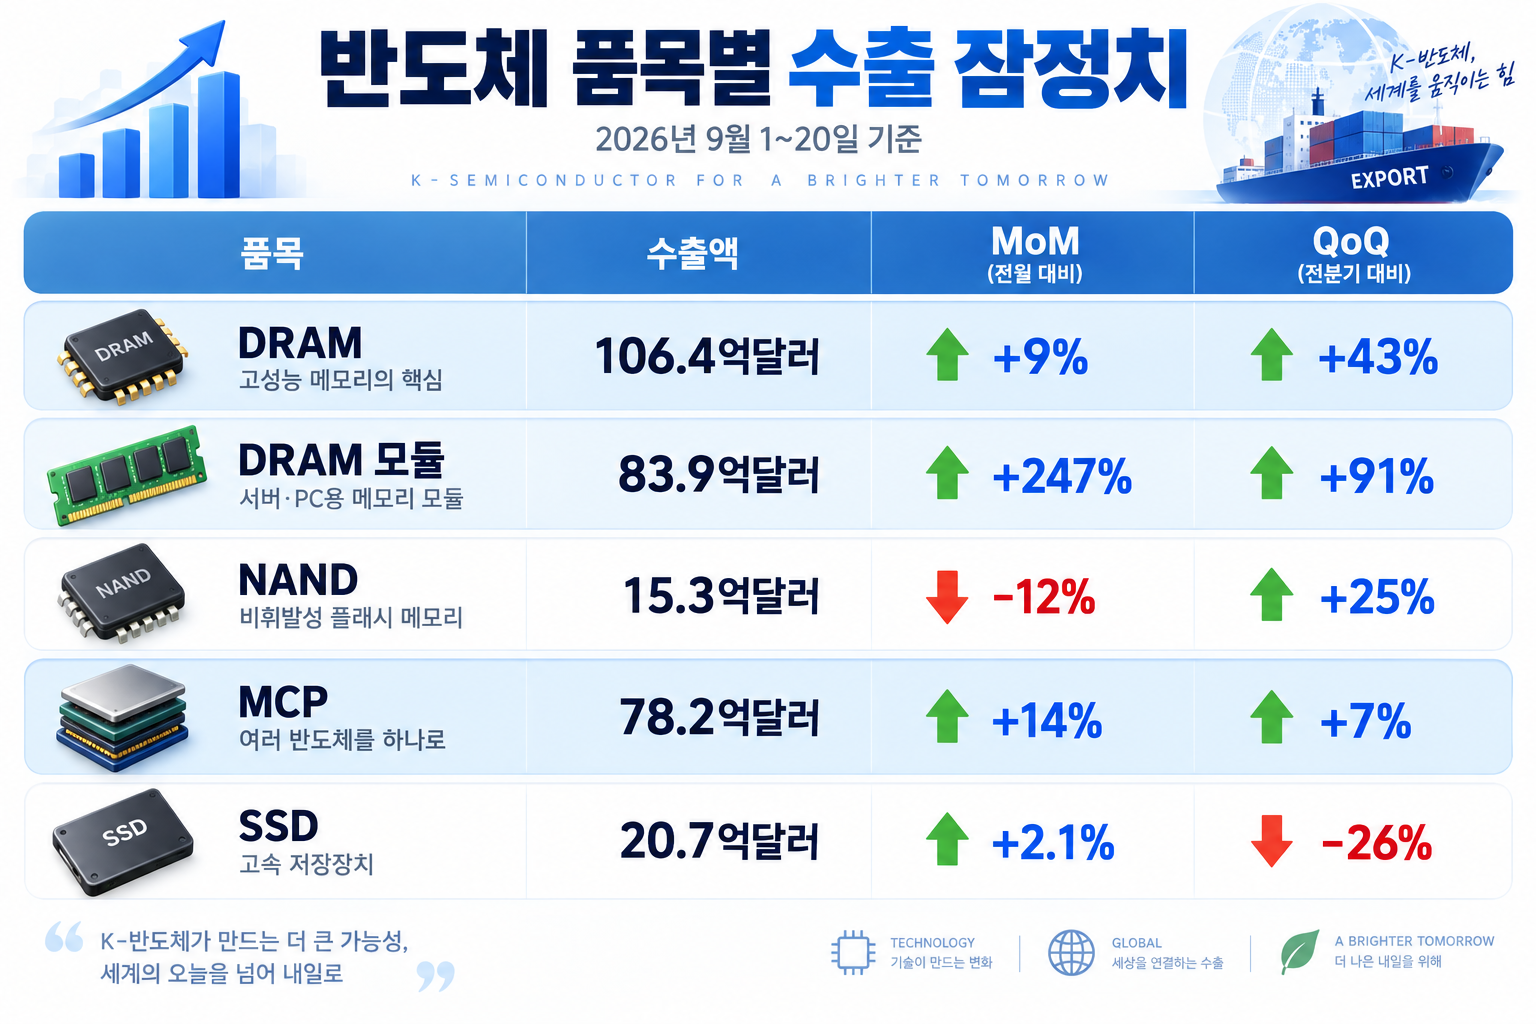
가장 눈에 띄는 것은 DRAM 모듈 수출이 전월 대비 247% 증가했다는 점입니다.
DRAM 역시 전분기 대비 43% 증가했고 MCP도 성장세를 이어가고 있습니다.
반면 NAND와 SSD는 상대적으로 약합니다.
현재 반도체 수출의 중심은 명확하게 DRAM·DRAM 모듈·HBM 계열입니다.
🚢 HBM 호황이 메모리 전체로 확산
그동안 AI 반도체 시장의 핵심은 HBM이었습니다.
하지만 최근 흐름은 💰AI 데이터센터 투자 증가 → GPU 공급 확대 → HBM 수요 증가 → 선단 DRAM 생산능력 HBM 전환 → 일반 DRAM 공급 제약 → DRAM 가격 상승 → 고용량 서버 메모리 수요 증가로 확산되고 있습니다.
즉 과거의 HBM 중심 호황에서 현재는 DRAM 전체가 좋아지는 시장으로 변화하고 있습니다.
🚢 SK하이닉스, 가장 직접적인 수혜
🚀SK하이닉스는 이번 수출 증가의 핵심인 DRAM + HBM을 동시에 보유하고 있습니다.
HBM 성장과 DRAM 가격 상승이 동시에 나타날 경우 평균판매가격과 수익성이 함께 개선될 가능성이 높습니다.
따라서 반도체 대형주 가운데서는 여전히 SK하이닉스를 핵심 종목으로 볼 수 있습니다.
다만 주가가 이미 많이 오른 만큼 단기 추격매수보다는 조정 시 분할매수가 더 적절합니다.
🚢 삼성전자도 투자 논리가 강해졌습니다
🚀삼성전자는 DRAM, NAND, SSD, 파운드리, 첨단 패키징 등 반도체 포트폴리오가 넓습니다.
HBM만 강한 시장에서는 SK하이닉스의 상대적 매력이 컸지만, DRAM 전체 가격이 상승하면 삼성전자 역시 실적 수혜가 커집니다.
따라서 현재는 SK하이닉스 단독 수혜보다는 SK하이닉스 + 삼성전자 동반 개선 가능성을 보는 것이 적절합니다.
🚢 DRAM 모듈 급증 수혜주, 티엘비
이번 데이터에서 가장 흥미로운 숫자는 DRAM 모듈 +247% MoM입니다.
서버용 메모리 모듈 수요가 증가하면 관련 PCB 업체도 수혜를 받을 수 있습니다.
대표 종목이 🚀티엘비입니다.
티엘비는 서버용 메모리 모듈 PCB와 SoCAMM·MR-DIMM 등 고성능 메모리 관련 사업을 확대하고 있습니다.
흐름은 AI 서버 증가 → 서버 DRAM 확대 → 고성능 DRAM 모듈 증가 → SoCAMM·MR-DIMM 확대 → 고사양 PCB 수요 증가 → 티엘비 수혜입니다.
따라서 티엘비는 단순 테마보다 실적 성장 가능성이 있는 후발 수혜주로 볼 수 있습니다.
🚢 HBM·반도체 장비주도 주목
HBM과 메모리 생산이 늘면 결국 설비투자가 따라옵니다.
대표적으로 🚀피에스케이홀딩스, 🚀HPSP, 🚀원익IPS를 볼 수 있습니다.
피에스케이홀딩스는 HBM·첨단 패키징 투자 확대의 수혜가 기대되고, HPSP와 원익IPS는 삼성전자·SK하이닉스의 전공정 CAPEX 증가와 연결됩니다. 따라서 시장 흐름이 삼성전자·SK하이닉스에서 시작해 반도체 장비주로 순환매가 확산되는지 확인할 필요가 있습니다.
🚢 MLCC도 AI 수출 사이클에 합류
반도체 외에서는 MLCC 수출도 강합니다.
9월 1~20일 MLCC 수출은 YoY +29%, MoM +26% 증가했습니다.
대표 수혜주는 🚀삼성전기입니다.
AI GPU 성능이 높아질수록 소비전력이 증가하고, 전력 안정화를 위해 고사양 MLCC 사용량도 늘어납니다.
즉 GPU 성능 상승 → 소비전력 증가 → 전력 안정성 중요 → MLCC 용량 증가구조입니다.
삼성전기는 반도체주는 아니지만 AI 서버 핵심 부품주로 계속 볼 필요가 있습니다.
🎯 현재 투자 우선순위
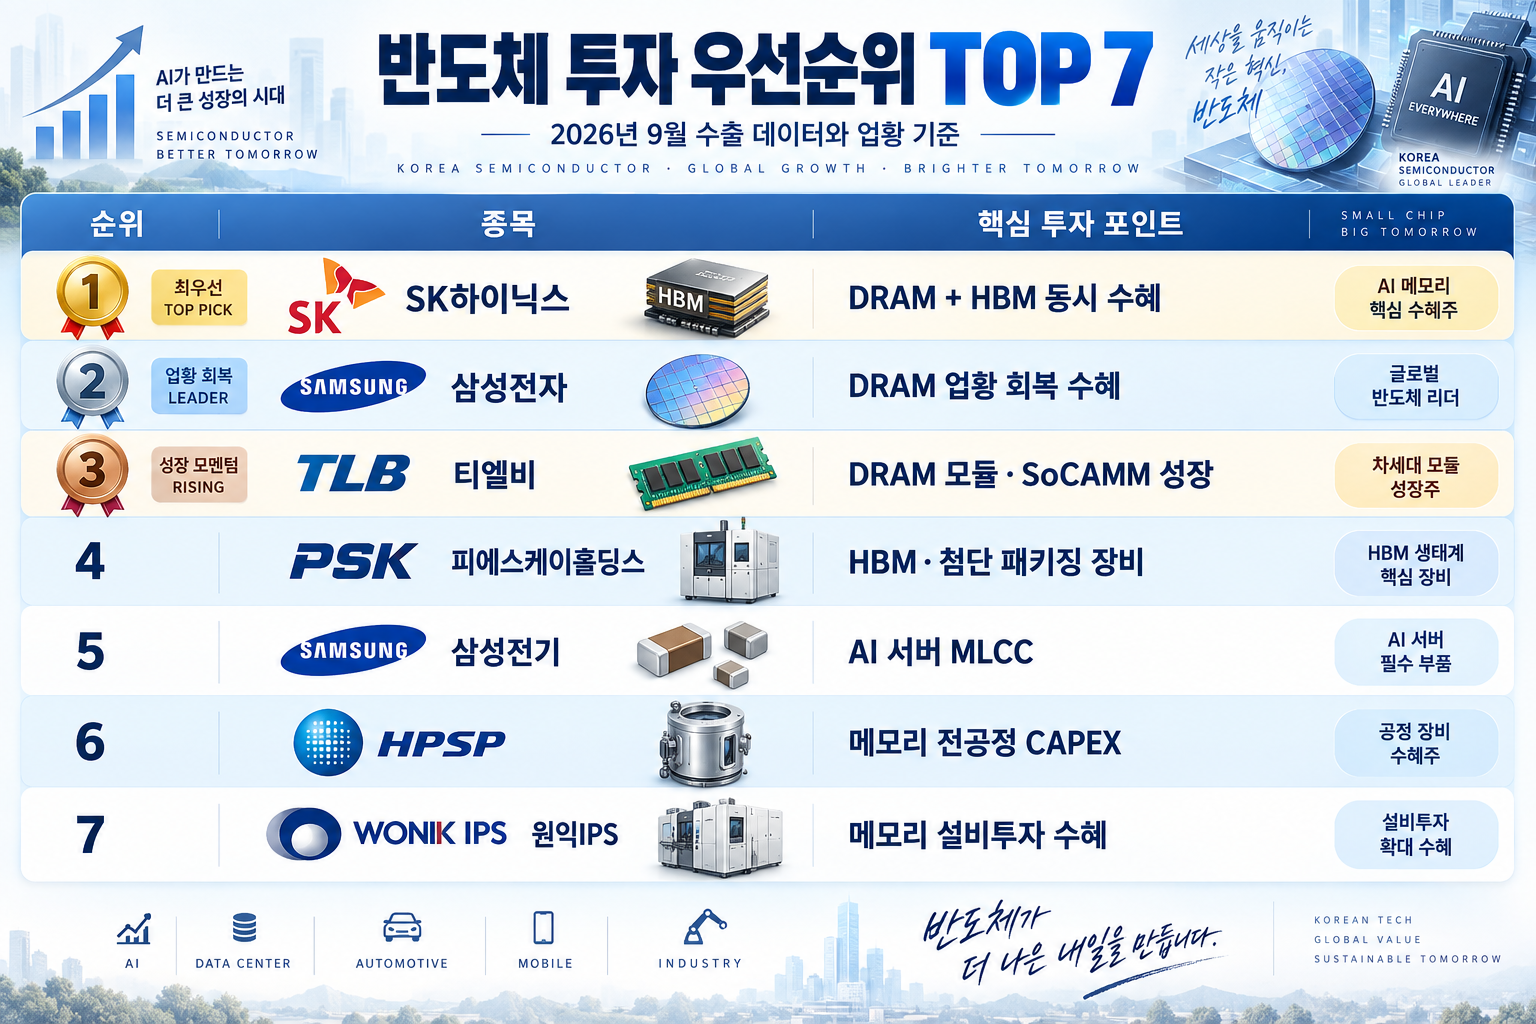
현재는 DRAM·HBM·모듈 관련주 > NAND 중심 관련주 순으로 접근하는 것이 더 유리해 보입니다.
2026년 9월 1~20일 수출 실적에서 가장 중요한 것은 반도체가 전체 수출의 47.8%를 차지했다는 점입니다.
더 중요한 것은 호황의 범위입니다. HBM → DRAM → DRAM 모듈 → 반도체 장비 → MLCC로 AI 반도체 투자 사이클이 넓어지고 있습니다.
따라서 현재 국내 증시에서는 반도체를 최우선 섹터로 보되, 모든 반도체주를 동일하게 보기보다는 수출 증가가 실제 실적으로 연결되는 종목을 선별하는 전략이 중요합니다. 핵심은 SK하이닉스·삼성전자이고, 후발 수혜주로는 티엘비·피에스케이홀딩스·HPSP·원익IPS를 살펴볼 만합니다.
특히 이번 데이터에서 가장 주목할 숫자는 DRAM 모듈 수출 +247% MoM입니다.
향후 반도체 순환매가 확대된다면 이 숫자가 중요한 힌트가 될 수 있습니다.
#반도체수출 #9월수출 #한국수출 #반도체주 #반도체관련주 #SK하이닉스 #삼성전자 #티엘비 #피에스케이홀딩스 #HPSP #원익IPS #삼성전기 #DRAM #DRAM모듈 #HBM #MCP #NAND #SSD #메모리반도체 #AI반도체 #반도체장비 #MLCC #AI데이터센터 #주식투자 #주식시장
'성공투자 재테크' 카테고리의 다른 글
| 한국 철강사 미국 반덤핑 관세 0% 확정, 하이스틸·세아제강 수혜 분석 (0) | 2026.09.21 |
|---|---|
| 삼성전자, 광주에 2,400억 HVAC 생산라인 착공…AI 데이터센터 냉각시장 정조준 (0) | 2026.09.21 |
| 일본 금리 1.25% 시대, 엔캐리 청산 올까? 한국 증시까지 이어지는 3가지 시나리오 (0) | 2026.09.20 |
| 사우디 아람코, 유럽 원유 공급 중단…홍해 파이프라인 피격이 정유주에 미칠 영향 (0) | 2026.09.20 |
| 코스피 9000 재도전할까, 5200까지 무너질까? 서강대 교수의 현금 확대 경고 분석 (0) | 2026.09.20 |


댓글