성호전자 급등 이유, ADS테크 CPO 장비 235억원 수주…2027년 실적이 핵심

성호전자 주가가 자회사 ADS테크의 광통신 공동패키징(CPO) 장비 수주와 증권사의 실적 성장 전망에 힘입어 급등했습니다.
ADS테크가 확보한 구매주문서(PO)는 1,645만달러, 약 235억원 규모입니다. AI 데이터센터 확대로 고속·저전력 광통신 수요가 증가하면서 ADS테크의 액티브 얼라인먼트 기술이 CPO 필수 공정으로 주목받았습니다.
다만 이번 수주는 9월에 처음 발생한 계약이라기보다 지난 8월 공개된 구매주문서가 최근 기사와 신한투자증권 보고서를 통해 재부각된 사안입니다. 최근 상승은 단일 수주보다 CPO 시장 성장과 2027~2028년 실적 기대가 함께 반영된 결과로 판단됩니다.
📕 ADS테크의 235억원 CPO 장비 수주
ADS테크는 미국 뉴욕증권거래소 상장사로부터 약 235억원 규모의 구매주문서를 확보했습니다.
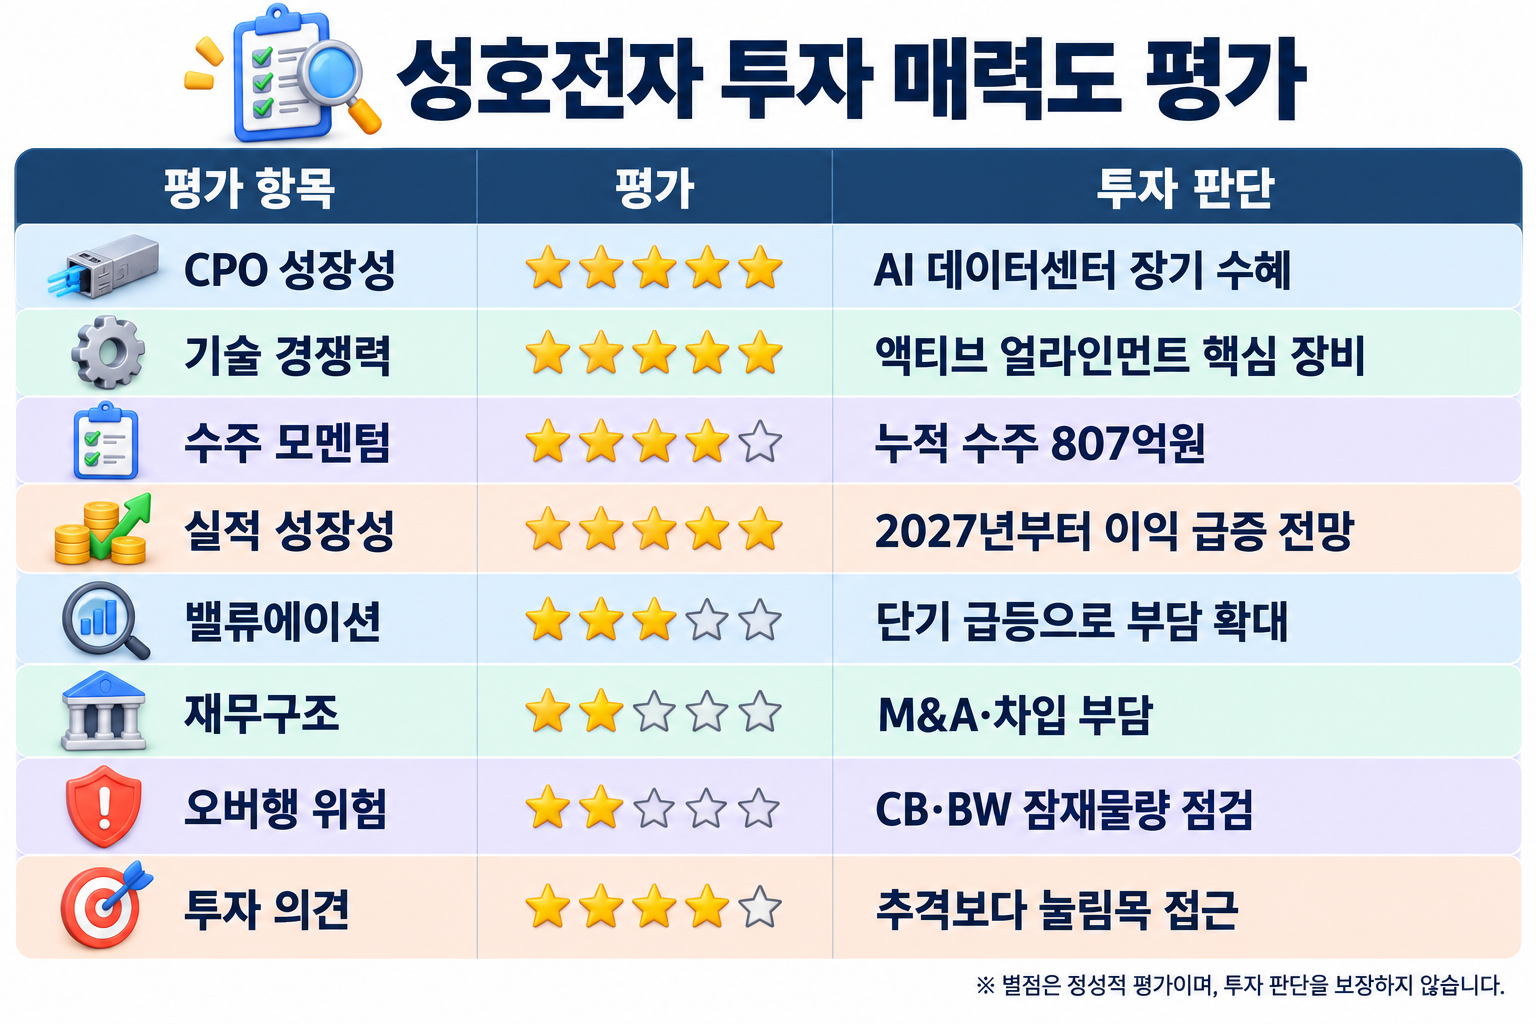
2026년 누적 수주액은 약 807억원이며, 이 가운데 CPO 관련 수주는 약 299억원으로 전체의 37%입니다. 기술 기대감을 넘어 실제 발주가 증가하고 있다는 점이 중요합니다.
이번 235억원은 증권가가 전망한 ADS테크의 2026년 매출액 865억원 대비 약 27%에 해당합니다. 다만 장비 제작·납품·검수 절차를 거쳐 매출로 인식되므로 수주액 전체가 즉시 실적에 반영되는 것은 아닙니다.
📕 액티브 얼라인먼트 기술이 중요한 이유
CPO는 광학 부품을 GPU·스위치 반도체 가까이에 배치해 데이터 전송 과정의 전력 소모와 신호 손실을 줄이는 기술입니다.
AI 데이터센터 네트워크가 800G에서 1.6T 이상으로 고도화될수록 광섬유와 광소자를 정밀하게 맞추는 액티브 얼라인먼트 공정의 중요성이 커집니다.
ADS테크 장비는 광섬유와 광소자의 위치를 미세하게 조정해 광손실을 최소화합니다. 정렬 정확도가 성능과 생산수율을 결정하기 때문에 기술적 진입장벽도 높습니다.
성호전자는 ADS테크 인수를 통해 기존 전원공급장치·필름콘덴서 기업에서 AI 데이터센터와 광통신 장비기업으로 사업 영역을 확대하고 있습니다.
📈 실적으로 확인되는 변화
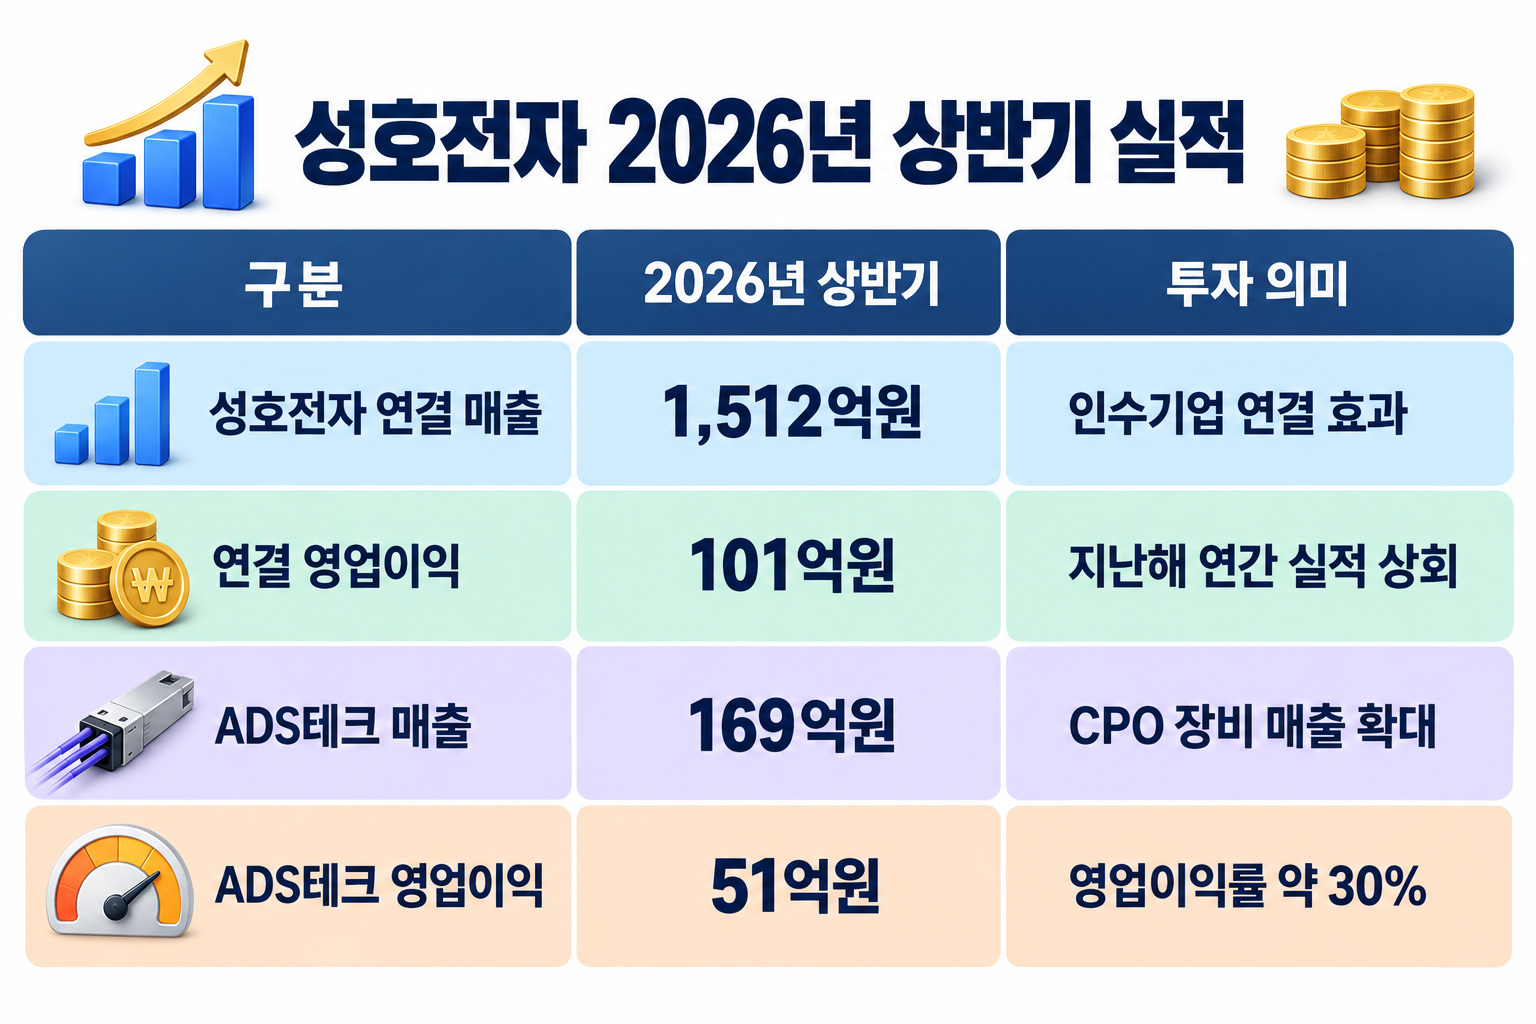
성호전자는 2026년 상반기 연결 기준 매출액 1,512억원, 영업이익 101억원을 기록했습니다. 상반기 영업이익만으로 지난해 연간 실적을 넘어섰습니다.
2월부터 연결된 ADS테크는 상반기 매출액 169억원, 영업이익 51억원을 기록했습니다. 영업이익률은 약 30%로 높은 수익성을 보여줬습니다.
🗓 신한투자증권 “시선은 2027년으로”
신한투자증권은 목표주가를 제시하지 않은 ‘Not Rated’ 의견과 함께 2027년 이후의 실적 성장을 핵심 투자 포인트로 제시했습니다.
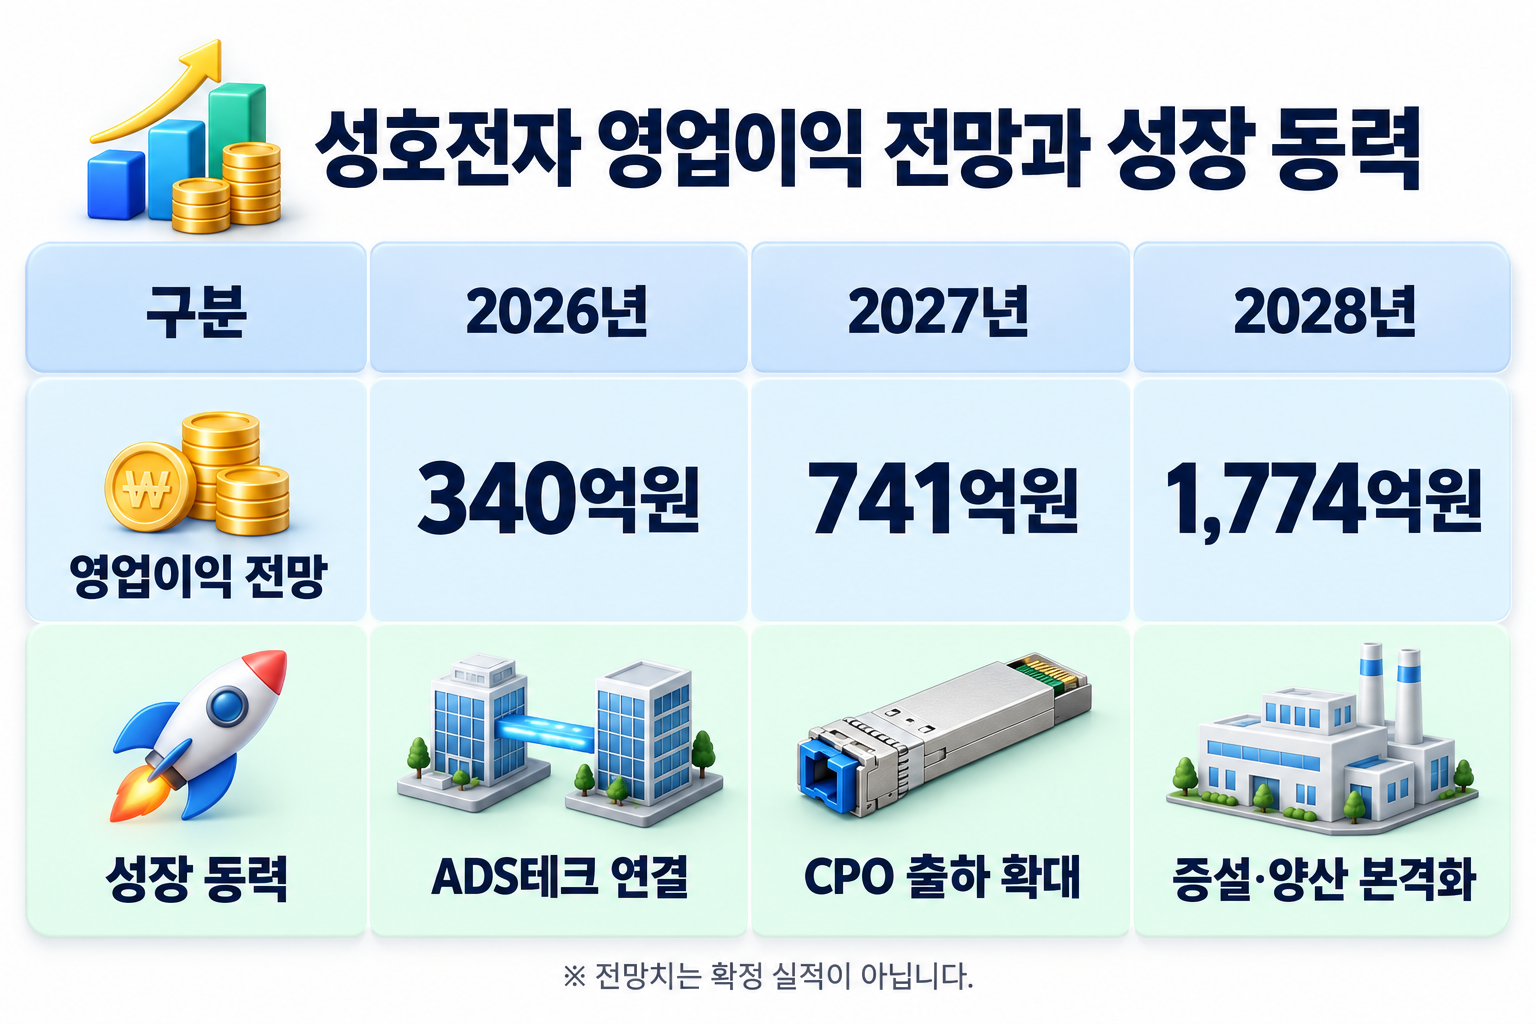
2026년부터 2028년까지 영업이익이 약 5.2배 증가한다는 전망입니다. 이를 달성하려면 CPO 수주가 실제 출하와 매출로 이어지고 신규 고객사 확보와 공장 증설도 계획대로 진행돼야 합니다.
📊 PER 15배를 그대로 적용하면 안 되는 이유
신한투자증권은 잠재적인 전환사채와 신주인수권부사채 물량을 반영한 2028년 예상 PER을 약 15배로 평가했습니다.
그러나 이는 보고서 작성 당시 주가를 기준으로 한 수치입니다. 보고서 발표 전 약 16,800원대였던 주가가 26,800원까지 상승했다면 동일한 실적 전망을 적용한 2028년 예상 PER은 단순 계산으로 약 24배까지 높아집니다.
성호전자는 성장성이 없는 고평가 종목은 아니지만, 최근 급등으로 2027~2028년 실적 기대가 상당 부분 선반영됐습니다.
⚠️ 오버행과 재무 부담은 위험 요인
성호전자는 ADS테크를 비롯한 기업들을 인수하면서 CB와 BW를 적극적으로 활용했습니다.
주가가 전환가액보다 높아지면 채권 투자자의 주식 전환 가능성이 커지고, 신규 주식이 시장에 나오면 기존 주주의 지분가치가 희석될 수 있습니다.
회사는 일부 CB·BW를 조기 취득하거나 소각하며 오버행 축소에 나섰지만 잠재물량이 완전히 해소된 것은 아닙니다. 향후 전환청구권 행사와 신규 상장 주식 수를 계속 점검해야 합니다.
📈 투자 매력도 평가
✅ 주가 대응 전략
성호전자는 증권사 보고서 발표 이후 단기간에 급등했습니다. 신규 투자자는 시초가 추격보다 거래량이 줄어드는 눌림목을 기다리는 전략이 유리합니다.
단기적으로 24,000~25,000원대의 지지가 중요하며, 21,500~22,000원대는 상승 추세를 유지하기 위한 핵심 구간입니다. 30,000원 이상에 안정적으로 안착하려면 추가 수주나 실적 전망 상향이 필요합니다.
성호전자의 상승은 단순한 CPO 테마 편입만으로 설명하기 어렵습니다. ADS테크는 약 235억원 규모의 구매주문서를 확보했고, 2026년 누적 수주는 약 807억원까지 증가했습니다. 상반기 영업이익률도 약 30%를 기록하며 수익성을 증명했습니다.
그러나 이번 수주는 지난 8월 공개된 내용이 재부각된 것이며, 최근 주가에는 2027~2028년 실적 성장 기대가 상당 부분 반영됐습니다.
앞으로의 핵심 변수는 추가 CPO 수주, 신규 공장 가동, 수주잔고의 매출 전환과 오버행 해소입니다. 투자 판단은 기존 보유자는 실적을 확인하며 보유, 신규 투자자는 급등 추격보다 눌림목 대기가 적절합니다.
#성호전자 #성호전자주가 #성호전자전망 #성호전자목표가 #성호전자분석 #ADS테크 #에이디에스테크 #CPO #CPO관련주 #광통신관련주 #광통신장비 #액티브얼라인먼트 #AI데이터센터 #AI관련주 #데이터센터관련주 #인공지능관련주 #전원공급장치 #필름콘덴서 #삼화콘덴서 #반도체장비주 #코스닥종목 #수주공시 #신한투자증권 #주식투자 #급등주분석
'성공투자 재테크' 카테고리의 다른 글
| “국내 유일 美 생산기지” 가온전선, 대미 전력 인프라 투자 핵심 수혜주로 부상 (0) | 2026.09.19 |
|---|---|
| SK하이닉스, 인텔과 미국 메모리 생산 논의…AI 공급망 재편 신호 (1) | 2026.09.19 |
| 두산 목표주가 275만원, 근거는? AI CCL 증설과 광모듈 성장에 주목 (0) | 2026.09.19 |
| 삼현 급등 이유, 글로벌 휴머노이드 로봇 파트너십…양산 수주가 실적 바꿀까 (0) | 2026.09.16 |
| 비나텍, 블룸에너지 독점 공급 넘어 AI 데이터센터 시스템까지…2차 성장 시작 (0) | 2026.09.16 |


댓글